Garantie de loyer au Tessin : règles 2026 et restitution
En bref
Au Tessin, le bailleur peut vous demander au plus trois mois de loyer comme garantie. Il doit la verser dans les 10 jours sur un compte bloqué à votre nom, dans une banque présente dans le canton. À la fin du bail, l’argent vous revient avec les intérêts ; si le bailleur n’agit pas dans l’année, la banque vous paie même sans sa signature.
Les règles tiennent en quelques lignes. Les ennuis viennent après : un compte que le bailleur n’ouvre pas, une caution qui coûte plus que prévu, un bailleur qui ne signe pas la libération à la fin du bail. Pour chacun, vous trouverez ici la règle, le lien pour la vérifier et, quand il existe, un cas qui a fini devant un tribunal.
Combien le bailleur peut-il vous demander ?
Au plus l’équivalent de trois loyers mensuels, et seulement si le bail prévoit une garantie. C’est ce que dit l’art. 257e du Code des obligations (CO), la règle fédérale qui encadre tout le sujet : pour les baux d’habitation, « le bailleur ne peut exiger des sûretés dont le montant dépasse trois mois de loyer ». Si le bail ne dit rien, aucune garantie n’est due.
La loi ne précise pas si ces trois loyers se comptent avec ou sans les frais accessoires. En pratique, on les compte avec : l’aide-mémoire du Mieterverband (en allemand), l’association des locataires de Suisse alémanique, fédération sœur de l’ASLOCA, parle de trois mois forfait ou acompte de frais accessoires compris, et l’office tessinois de l’aide sociale (en italien) retient trois loyers mensuels avec les frais accessoires correspondants. Pour un loyer de 1 500 francs par mois charges comprises, le maximum est donc de 4 500 francs. Si votre bailleur demande moins, tant mieux ; plus, il ne peut pas.
Ce plafond vaut pour les logements. Pour un magasin, un bureau ou un entrepôt, la loi ne fixe pas de maximum. Une règle s’applique en revanche à tous les baux : celle qui dit où va l’argent.
Le compte doit être à votre nom
Le bailleur doit déposer la garantie « auprès d’une banque, sur un compte d’épargne ou de dépôt au nom du locataire », c’est-à-dire au vôtre. Pas sur son propre compte, pas en liquide dans le tiroir de la gérance. Le Tessin y ajoute ses propres règles dans sa loi d’application du droit fédéral du bail (RL 222.100), publiée en italien seulement.
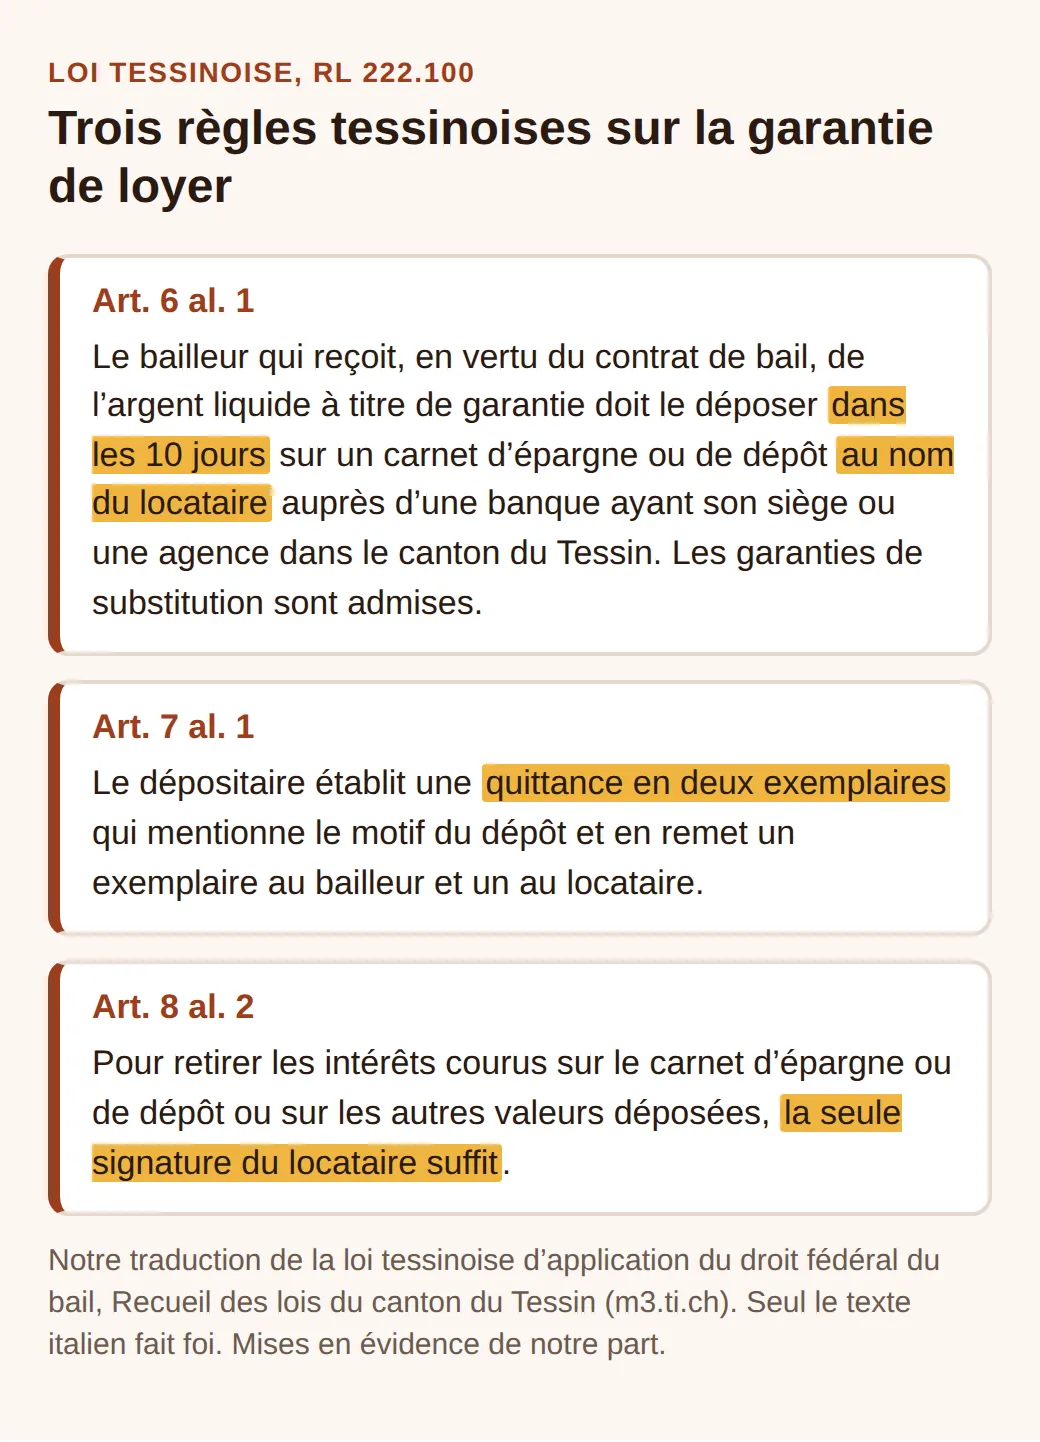
Concrètement, le bailleur qui reçoit de l’argent liquide en garantie a 10 jours pour le verser sur un carnet d’épargne ou de dépôt à votre nom, dans une banque qui a son siège ou une agence dans le canton du Tessin. La banque établit une quittance en deux exemplaires qui indique le motif du dépôt : l’un pour le bailleur, l’autre pour vous. Le bail ne peut pas déroger à ces règles à votre détriment (art. 10), et qui ne les respecte pas risque une amende jusqu’à 2 000 francs (art. 11), sans plafond s’il agit comme fiduciaire ou gérant, ou dans un but lucratif.
Pourquoi insister sur un détail bancaire ? Parce que le compte à votre nom est ce qui protège l’argent si le bailleur fait faillite. Dans l’arrêt ATF 127 III 273 du 21 mars 2001, le Tribunal fédéral a examiné le cas d’un service de coursiers qui avait versé en 1994 une garantie de 15 000 francs pour des bureaux, des entrepôts et des places de parc. La société propriétaire ne l’avait jamais placée sur un compte au nom du locataire et a fait faillite en 1997. Le locataire a voulu compenser cette somme avec les loyers dus à la masse en faillite : le Tribunal fédéral a refusé. Une garantie correctement déposée en banque reste en dehors de la faillite ; une garantie mélangée à l’argent du bailleur tombe dans la masse, et il ne reste au locataire qu’une créance contre le failli, au même rang que tous les autres créanciers.
C’est pourquoi, comme le rappellent les tribunaux zurichois (en allemand) en citant cet arrêt, c’est à vous de vérifier que la garantie a bien été déposée en banque. Le Mieterverband (en allemand) ajoute que tant que le compte bloqué n’existe pas, vous n’êtes pas tenu de payer, et que vous pouvez refuser de payer en liquide ou sur le compte privé du bailleur. Si vous avez déjà payé et que le bailleur n’ouvre toujours pas le compte après un rappel, vous pouvez compenser la somme avec les loyers à venir, en l’annonçant par lettre recommandée. Avant de le faire, mieux vaut demander conseil à une association de locataires : une erreur ici se paie cher.
Les intérêts vous appartiennent
La garantie reste à vous même quand elle est bloquée, et les intérêts aussi. Le taux n’est pas fixé par la loi mais par la banque, et il peut être très bas : la fiche d’information produit de la Banque Migros datée du 1er mai 2025, par exemple, indique un taux créditeur de 0,000 %, avec ouverture et tenue de compte gratuites.
Au Tessin, vous avez un avantage de plus. Selon le Mieterverband, beaucoup de banques considèrent que les intérêts sont bloqués eux aussi, et la même fiche de la Banque Migros ne permet de les retirer qu’après libération par le bailleur et par le locataire. La loi tessinoise, elle, est claire (art. 8 al. 2) : pour retirer les intérêts courus, la seule signature du locataire suffit. Chaque année, la banque vous envoie un relevé avec le calcul des intérêts : gardez-le, il vous servira à la fin du bail.
Une garantie bloquée à taux zéro ne vous coûte rien, mais elle immobilise une somme importante au moment même du déménagement, quand les dépenses s’accumulent. C’est là qu’intervient l’autre solution.
Garantie de loyer sans dépôt : ce que coûte une caution
La loi tessinoise admet des « garanties de substitution ». En pratique, ce sont des sociétés qui remettent au bailleur un certificat de cautionnement à la place de l’argent, contre une prime annuelle que vous payez. Il faut toutefois l’accord du bailleur, car le type de garantie figure en général dans le bail : même SwissCaution vous demande d’obtenir son accord avant de remplacer un dépôt bancaire.
Voici les prix publiés par trois fournisseurs :
| Offre | Prime annuelle | Frais en plus | À savoir |
|---|---|---|---|
| SwissCaution par La Poste | 5 % de la garantie | 20 francs de frais de gestion, droit de timbre de 5 % | Rabais fidélité : 10 % dès deux ans révolus, 30 % dès quatre ans |
| Firstcaution | 5 % (5,5 % en mensualités) | 20 francs de frais de gestion, timbre fédéral | Première prime forfaitaire ; 20 % des primes remboursés à certaines conditions |
| Helvetia | 4 % | Pas de frais de gestion | Garantie de 18 000 francs au plus |
Avec la garantie de notre exemple, 4 500 francs, les 5 % plus les frais et le timbre font environ 257 francs par an. Les 4 % font 180 francs : la page d’Helvetia ne dit pas si le timbre est compris, et s’il ne l’est pas, on arrive à 189 francs. Cela paraît peu, mais cela se paie chaque année et ne revient jamais.
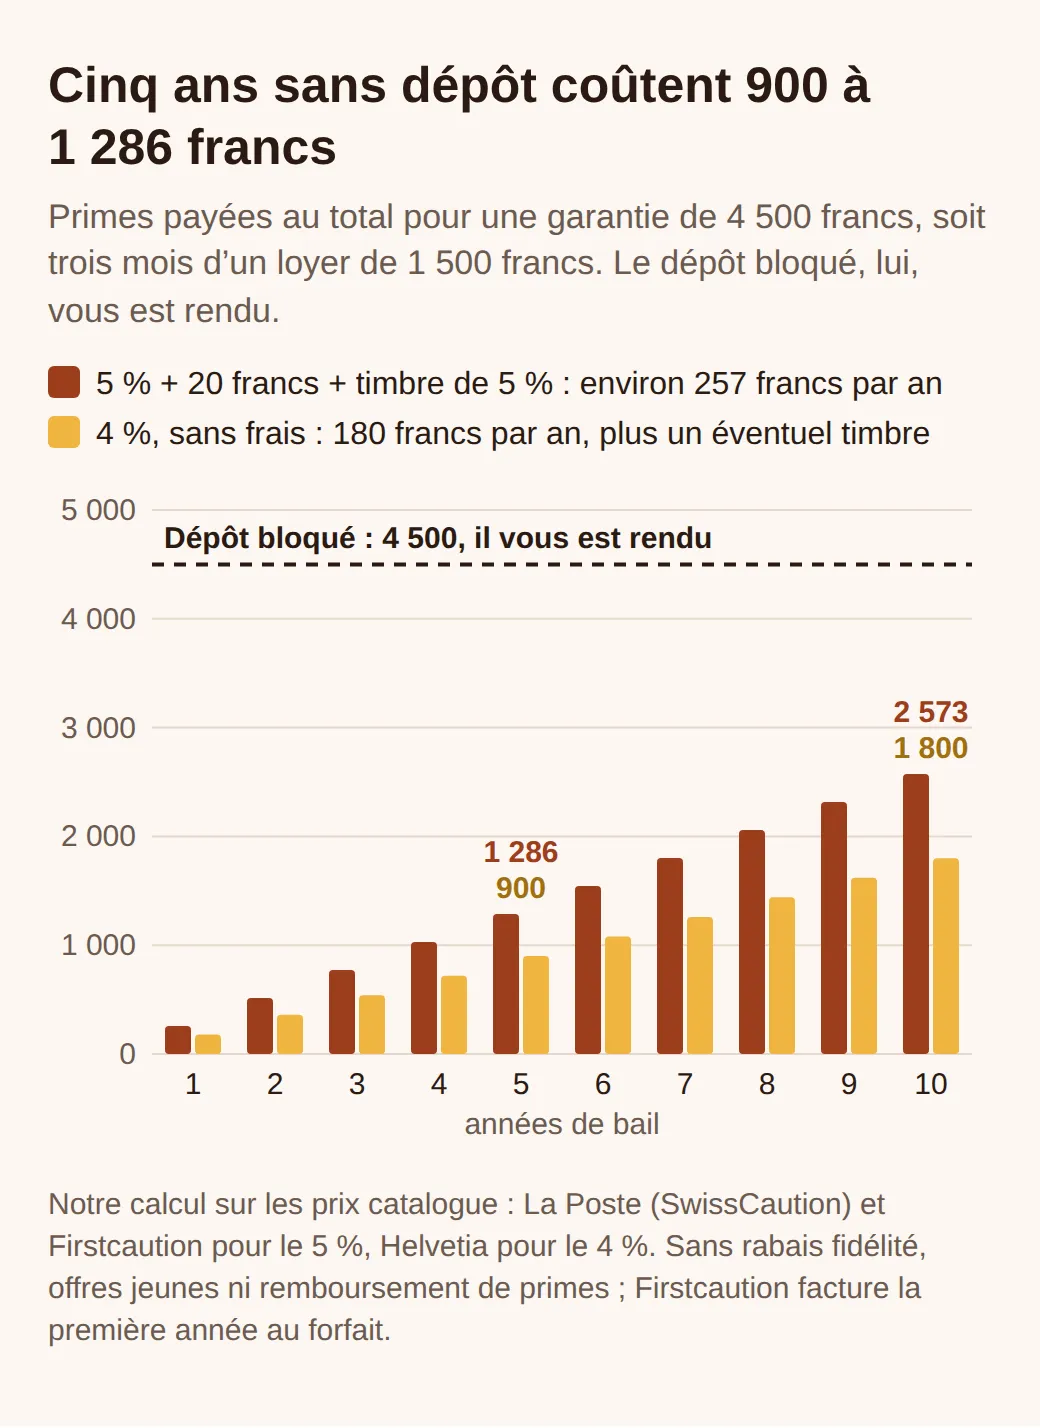
Au bout de cinq ans, vous aurez dépensé entre 900 et environ 1 286 francs, sans compter les rabais fidélité ou les remboursements de primes, qui peuvent alléger la facture. Il y a pourtant une chose que le prix ne dit pas : la caution n’est pas une assurance responsabilité civile. Si le bailleur réclame de l’argent et que la société paie, elle se retourne ensuite contre vous. La Poste l’écrit noir sur blanc : « Vous devrez ensuite rembourser le montant que SwissCaution aura avancé à votre bailleur. »
Reste la fin du bail. La caution ne s’éteint pas toute seule quand vous déménagez : selon les questions fréquentes de SwissCaution, il faut le certificat daté et signé par le bailleur, qui a jusqu’à 12 mois pour libérer la garantie, et la prime annuelle reste due tant que la garantie n’est pas libérée. Chez Helvetia, si vous résiliez pendant la première année, la prime annuelle vous est facturée en entier.
Dépôt ou caution : que choisir
Si vous avez l’argent, le dépôt bloqué coûte moins cher : à la fin du bail, tout vous revient, intérêts compris. La caution a du sens si cette somme vous manque vraiment ou si vous en avez besoin pour le déménagement, et pour de courtes durées. Le Mieterverband la déconseille et suggère plutôt, faute de liquidités, un prêt privé. L’office tessinois de l’aide sociale, lui, donne la priorité à la caution quand il doit aider quelqu’un : pour qui n’a pas d’économies, c’est parfois le seul moyen de signer le bail.
Restitution : ce qui se passe après la remise des clés
La voie normale est simple : vous et le bailleur signez ensemble un ordre de libération et l’envoyez à la banque. L’art. 257e al. 3 CO le prévoit ainsi : la banque ne peut restituer les sûretés « qu’avec l’accord des deux parties », ou sur la base d’un commandement de payer non frappé d’opposition ou d’un jugement exécutoire. Si tout est en ordre, l’accord de libération peut figurer directement dans l’état des lieux de sortie, comme le suggère le Mieterverband.
Lors de la restitution, le bailleur doit vérifier le logement et vous aviser « immédiatement » des défauts dont vous répondez, dit l’art. 267a CO. S’il ne le fait pas, vous êtes déchargé, sauf pour les défauts qu’une vérification usuelle ne permettait pas de découvrir. Quand il y a des réparations, le Mieterverband juge raisonnable de laisser au bailleur environ trois mois pour réunir les factures et vous envoyer le décompte final. Vous avez le droit de voir les factures.
Ne signez l’ordre de libération que si vous êtes d’accord avec le montant. Si le bailleur traîne ou retient trop, une courte lettre recommandée suffit pour lui fixer un délai :
Je vous prie de signer dans les 30 jours l’ordre de libération de la garantie de loyer de CHF 4 500, compte n° [...] auprès de [banque], intérêts courus compris. Je conteste les frais figurant dans votre décompte du [date] pour les motifs suivants : [...]. Sans réponse de votre part, je m’adresserai à l’autorité de conciliation.
Si cela ne suffit pas, deux voies restent ouvertes : saisir l’autorité de conciliation, ou attendre. Et l’attente a une échéance précise.
Le délai d’un an
Si, dans l’année qui suit la fin du bail, le bailleur « n’a fait valoir aucune prétention » contre vous au moyen d’une poursuite ou d’une action en justice, vous pouvez réclamer la garantie directement à la banque, sans sa signature. C’est la dernière phrase de l’art. 257e al. 3 CO. Un an, c’est long, et l’argent reste immobilisé entre-temps, mais le bailleur ne peut pas prolonger ce délai en se taisant.
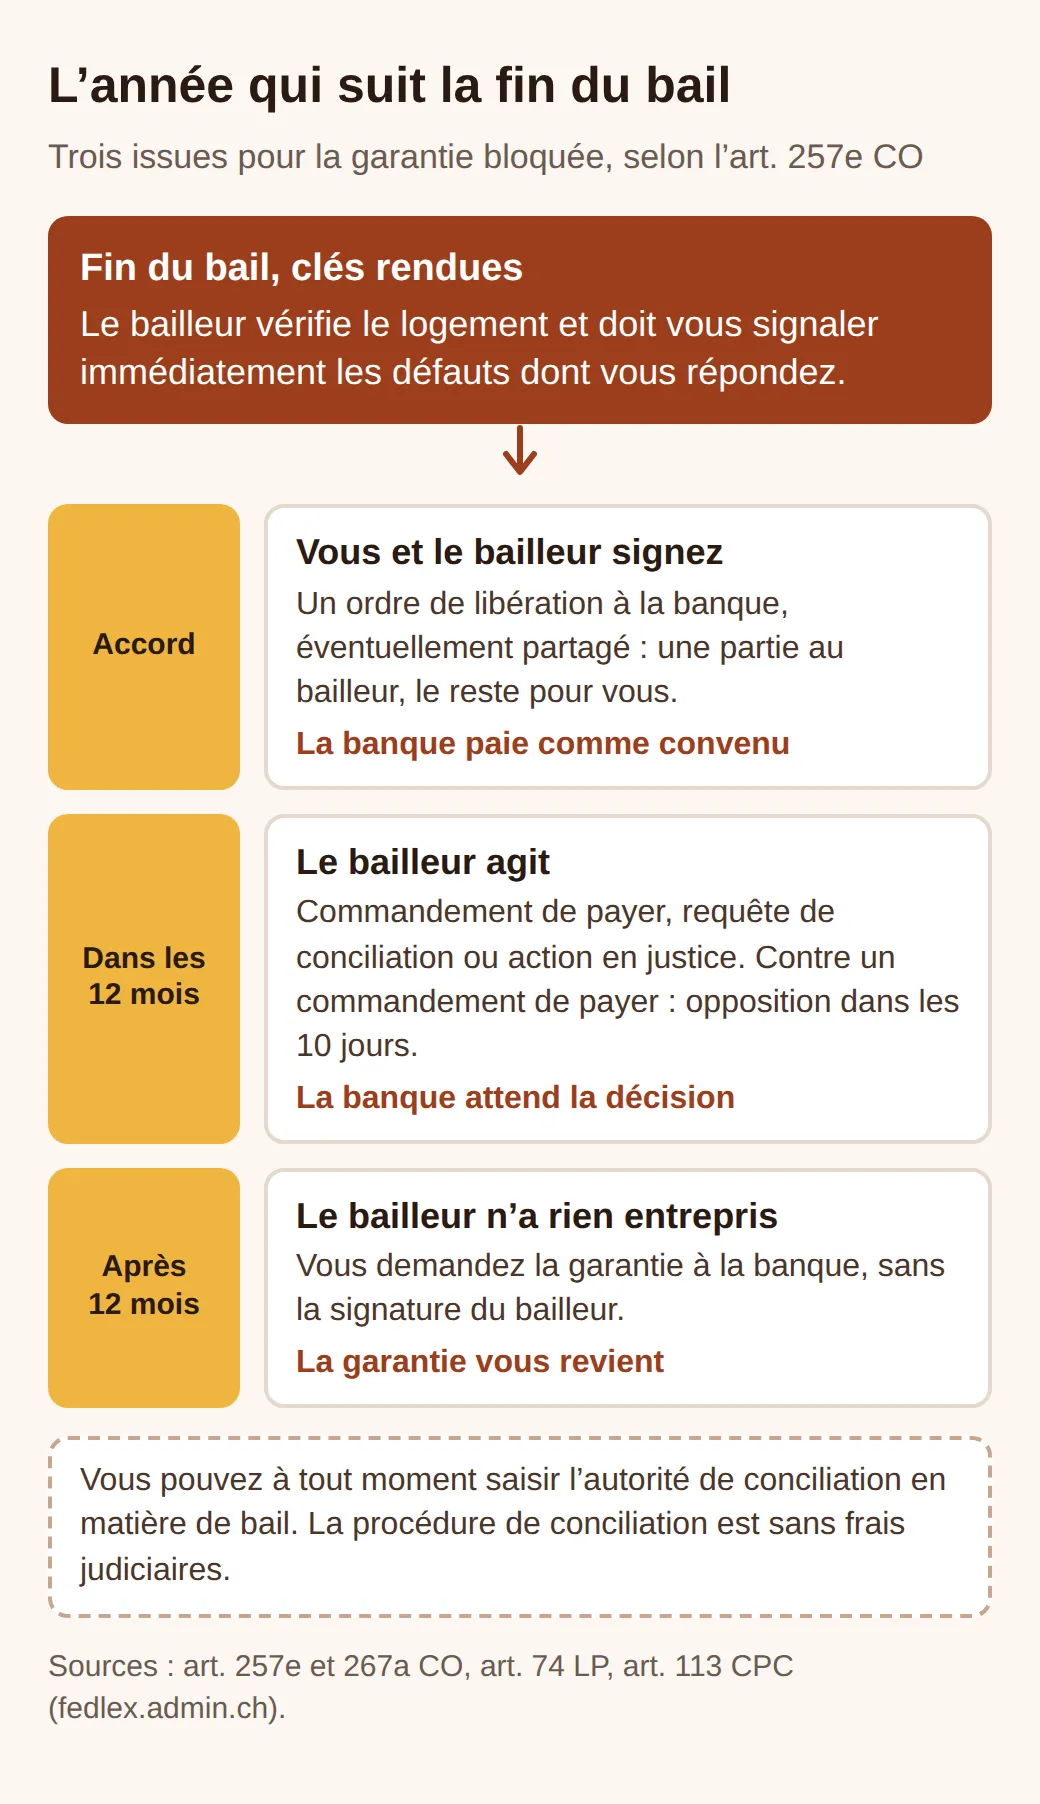
Trois points comptent. D’abord la date : l’année court dès la fin du bail, et non dès le jour où vous avez rendu les clés, si les deux dates diffèrent. Ensuite, ce qui vaut comme action en justice : selon le Mieterverband, un commandement de payer, une requête à l’autorité de conciliation ou une action devant le tribunal. Une simple lettre de contestation n’en fait pas partie. Enfin, la pratique : pour payer sans la signature du bailleur, la banque demande en général la lettre de résiliation et l’état des lieux de sortie. Gardez-les précieusement.
Si le bailleur a agi à temps, la banque attend la fin de la procédure. Et c’est là que le commandement de payer devient le moment décisif.
Si vous recevez un commandement de payer
Ne le laissez pas dans un tiroir. Le commandement de payer est l’acte par lequel un créancier lance le recouvrement forcé par l’office des poursuites. Si vous n’êtes pas d’accord, vous devez former opposition immédiatement auprès de la personne qui vous le remet, ou auprès de l’office dans les dix jours, oralement ou par écrit (art. 74 LP). Sans opposition, le commandement de payer entre en force, et la banque peut payer le bailleur avec votre garantie.
L’opposition ne règle pas l’affaire, mais elle fait passer la charge du côté du créancier : c’est à lui de demander au juge de lever l’opposition. S’il a en main un document signé de vous où vous reconnaissez devoir une somme précise, il peut requérir la mainlevée provisoire (art. 82 LP), une procédure rapide où le juge ne regarde que les pièces. C’est pour cela que ce que vous signez le jour de la remise des clés compte autant.
Un cas vaudois le montre bien, et il concerne justement une caution. En janvier 2019, un couple quitte un quatre pièces et demie à Mont-sur-Rolle. L’état des lieux de sortie, signé sur une tablette, contient une clause qui « vaut reconnaissance de dettes selon l’art. 82 LP » et autorise la gérance à prélever 7 350 francs sur la garantie. La société de cautionnement paie le bailleur, réclame ensuite l’argent aux locataires et fait notifier un commandement de payer à l’épouse, qui forme opposition. La Justice de paix du district de Morges, puis le Tribunal cantonal vaudois, par son arrêt du 14 février 2020, refusent la mainlevée provisoire : la signature sur la tablette n’était pas une signature électronique qualifiée, et les locataires contestaient avoir reconnu cette dette.
Les locataires ont gagné cette étape surtout à cause de la forme de la signature, et la cour rappelle que cette procédure ne tranche pas qui a raison sur la dette. Avec une signature manuscrite sur le même état des lieux, l’issue aurait pu être différente. La leçon vaut avec ou sans caution : ne signez pas de reconnaissance de dette le jour de la remise des clés si vous n’êtes pas d’accord avec le montant.
Si le bailleur ne répond pas : l’autorité de conciliation
Vous n’êtes pas obligé d’attendre un an. Si le bailleur ne signe pas la libération et que vous estimez ne rien devoir, vous pouvez saisir l’autorité de conciliation en matière de bail de votre région (au Tessin, l’Ufficio di conciliazione in materia di locazione) et demander la restitution de la garantie. Pour les litiges de bail, la procédure de conciliation ne coûte pas de frais judiciaires (art. 113 CPC), et la loi tessinoise renvoie justement à cette procédure pour les contestations sur la garantie (art. 8 al. 3).
Pour un avis avant d’agir, l’ASI, l’association des locataires de Suisse italienne (site en italien), a des bureaux à Massagno, Balerna, Locarno et Bellinzone, et reçoit sur rendez-vous à Biasca le vendredi matin. L’association offre information et assistance dans les litiges à ses membres : la cotisation est de 120 francs la première année et de 70 francs pour les renouvellements, avec un engagement de trois ans pour les nouveaux membres. Sur une garantie de quelques milliers de francs, la dépense est vite amortie si le bailleur retient plus que son dû.
Avant de signer votre prochain bail
Le moment où l’on protège vraiment sa garantie, ce n’est pas la remise des clés, c’est la signature. Vérifiez que le montant ne dépasse pas trois mois de loyer, que le compte est ouvert à votre nom dans une banque présente au Tessin et que vous recevez la quittance dans les jours qui suivent. Si vous pensez à une caution, faites le calcul sur plusieurs années avec le graphique plus haut et demandez par écrit au bailleur s’il l’accepte. Puis gardez dans un même dossier le bail, la quittance, les relevés annuels et, le moment venu, la résiliation et l’état des lieux de sortie : ce sont les documents que la banque vous demandera.
Si vous cherchez un logement en ce moment, vous trouverez les annonces de tout le canton sur notre page des appartements à louer au Tessin.
Questions fréquentes
Peut-on payer les derniers loyers avec la garantie de loyer ?
Non. Tant que dure le bail, le compte reste bloqué pour les deux parties : vous ne pouvez donc pas compenser un loyer impayé avec la garantie. Si vous cessez de payer, le bailleur peut engager la procédure de mise en demeure, et la garantie reste de toute façon bloquée jusqu’à la fin.
Le bailleur peut-il augmenter la garantie de loyer en cours de bail ?
Seulement comme une modification du contrat, notifiée sur la formule officielle qui sert aussi aux hausses de loyer et dans le respect des délais de résiliation. Vous pouvez la contester devant l’autorité de conciliation dans les 30 jours qui suivent sa réception. Même après la hausse, le total ne peut pas dépasser trois mois de loyer.
Que devient la garantie de loyer quand l’appartement est vendu ?
Le bail passe au nouveau propriétaire et, selon la loi tessinoise, l’ancien bailleur doit lui transférer la disposition du compte. À la demande du nouveau bailleur, la banque met la quittance à jour et en informe les parties. Mais si l’ancien bailleur n’avait jamais versé la garantie en banque, l’obligation de le faire ne passe pas automatiquement à l’acheteur selon le Tribunal fédéral : d’où l’intérêt de vérifier le compte dès le début.
L’aide sociale peut-elle avancer la garantie de loyer ?
Au Tessin, l’office de l’aide sociale (Ufficio del sostegno sociale e dell’inserimento) peut l’avancer, en principe seulement s’il n’existe pas déjà une garantie antérieure. Il demande d’abord d’envisager une caution ou de négocier avec le bailleur, fait signer une reconnaissance de dette et ne verse la somme que sur un compte de garantie au nom du locataire. Si une caution est choisie, il peut payer la prime et la récupérer par des retenues sur la prestation.
La limite de trois mois vaut-elle aussi pour un local commercial ?
Non. Le plafond de trois loyers ne vaut que pour les logements : pour les locaux commerciaux, la loi ne fixe pas de maximum. L’obligation de verser l’argent sur un compte bancaire au nom du locataire s’applique en revanche aussi aux locaux commerciaux.
Autres articles du blog
Tous les articles
Moisissure dans l'appartement : qui paie ? Règles au Tessin
Moisissure dans un appartement loué au Tessin : quand le bailleur paie, quand c'est vous, quelle baisse de loyer les tribunaux accordent et comment l'obtenir.
Frais accessoires au Tessin : ce que vous payez vraiment
Frais accessoires au Tessin : charges admises, acompte ou forfait, ce que doit montrer le décompte et comment contester un solde de charges élevé.
Résidence secondaire au Tessin : location, Lex Weber, taxes
Louer une résidence secondaire au Tessin en 2026 : règle des trois mois, 56 communes soumises à la Lex Weber, taxe de séjour et points à vérifier.